私たちが日常生活で利用するローン。その背後には、時に思わぬトラブルが潜んでいます。特に、ローン事故が発生した場合、その影響はどれほどの期間続くのか、疑問に思ったことはありませんか? ローン事故は、信用情報に大きな影響を与え、私たちの経済生活に長期的な影響を及ぼす可能性があります。
ローン 事故の基本知識
ローン事故についての理解を深めることは、私たちの信用情報を守るために重要です。ここでは、ローン事故の定義や種類について詳しく説明します。
ローン 事故とは
ローン事故とは、返済が遅れたり、未払いの状態が続いた結果、信用情報機関に登録される金融トラブルのことです。この状況は、借入れた金額や期限を守れなかった場合に発生します。特に、90日以上の延滞が発生すると、ローン事故に該当します。
ローン 事故の種類
ローン事故には、いくつかの種類があります。以下に主要なものを示します。
- 遅延: 借入金の返済を期日までに行わない場合、遅延が発生します。1ヶ月未満の遅延でも、信用情報に影響を与えます。
- 強制執行: 借入金の全額が返済されない場合、債権者は強制執行を行うことがあります。これにより、給与の差し押さえなどの措置が取られることがあります。
- 自己破産: 返済が困難となった場合、自己破産の手続きが選択肢となります。これによって、負債が免除される反面、信用情報が大幅に悪化します。
- 保証人の責任: 借入者が返済できないと、保証人が負担を負うことがあります。これにより、保証人の信用情報にも影響が及びます。
ローン 事故が信用情報に与える影響
ローン事故は、信用情報に大きな影響を及ぼす。私たちがローンを利用する際、信用情報が重要な役割を果たすため、その影響を理解することは非常に重要だ。
信用情報とは
信用情報とは、私たちの信用度を示すデータの集まりである。これには、以下の要素が含まれている。
- 返済履歴:過去のローンやクレジットカードの返済状況が記録される。
- 借入残高:現在利用している借入金額の合計。
- 滞納情報:返済が遅れたり未払いの場合、その詳細が記録される。
- 信用取引の種類:使用している信用カードやローンの種類。
信用情報は金融機関が取引の際に参照するため、信用情報の内容が良好でなければ、融資を受けることが難しくなる。特に、ローン事故が登録されると、その影響は長期にわたる。
ローン 事故の影響期間
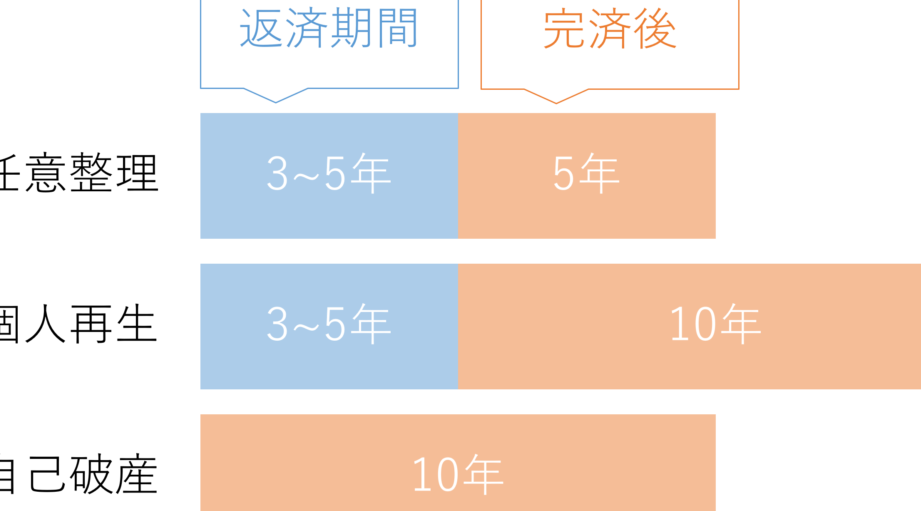
ローン事故が信用情報に登録された場合、その記録は通常5年間残る。しかし、事故の種類や状況によって影響の持続期間は異なる。例えば、以下の状況がある。
- 遅延:90日以上の延滞は、信用情報に残る期間が長くなる。
- 自己破産:自己破産は最長で10年記録される。
- 強制執行:強制執行も影響が大きく、数年間記録に残る。
ローン 事故の解消方法
ローン事故を解消する方法は、いくつかのステップに分かれます。まず、私たちが理解するべきことは、ローン事故が信用情報に与える影響を軽減するためには、適切な手続きを講じる必要があるということです。次に具体的な方法を見ていきましょう。
事故情報の除去手続き
事故情報を除去するための手続きは、信用情報機関に対して行います。まず、次のステップを踏んで行動します。
- 情報確認: 信用情報を確認し、自分の情報に誤りがないか確認する。
- 異議申し立て: 誤った情報があった場合、信用情報機関に異議を申し立てる。
- 証明書類の提出: 必要に応じて、支払い証明書やその他の関連書類を提出する。
手続きが完了すると、正当な理由があれば、事故情報が削除されることがあります。
時間経過による解消
時間の経過も、ローン事故の解消に影響します。事故情報は、登録から一定期間が経過すると、信用情報から自動的に消去されます。具体的には、以下の基準があります。
- 一般的な事故: 通常、ローン事故は5年で消える。
- 自己破産: 自己破産の情報は10年間残る可能性がある。
- 強制執行: 強制執行に関する情報も、通常数年間影響を及ぼす。
ローン 事故の予防策
ローン事故を防ぐためには、計画的なアプローチが必要です。私たちが実践できる方法について詳しく見ていきましょう。
返済計画の重要性
返済計画はローン事故を防ぐ鍵となります。具体的な金額や期限を設定し、毎月の返済を管理することで、返済遅延のリスクを減らせます。例えば、月々の収入や支出を計算し、余裕を持った返済額を設定することが大切です。その上で、予想外の支出が発生した場合に備え、緊急予備資金を用意することも効果的です。
また、有効な返済計画には以下の要素が含まれます:
- 返済金額の明確化
- 返済スケジュールの設定
- 経済的余裕の確保
返済計画を定期的に見直して、必要に応じて調整することも重要です。このようにして、返済計画をしっかりと立てることで、ローン事故を未然に防げるでしょう。
信用情報の確認と管理
信用情報の確認と管理が免れる事故を防ぎます。定期的に信用情報機関から自分の信用情報を取得し、間違った情報が登録されていないかチェックしましょう。誤情報を早期に発見し、異議申し立てを行うことで、信用度を保つことが可能です。
具体的な管理方法として、以下のステップを考慮すべきです:
- 月に一度は信用情報を確認する
- 複数の信用情報機関から情報を取得する
- 不整合があった場合は、速やかに修正手続きを行う
結論
ローン事故の影響は私たちの経済生活に深刻な影響を及ぼします。事故が信用情報に登録されるとその情報は通常5年間残り自己破産の場合は10年にわたって影響を与えます。私たちが事故を防ぐためには計画的な返済と信用情報の管理が不可欠です。返済計画を立てることでリスクを減らし定期的な情報確認を行うことで誤情報を早期に発見することが可能です。これらの対策を講じることで私たちの信用度を保ち将来の金融活動をスムーズに進めることができます。